走り続けたい。旅に出たい。体が動く限り。文化系の趣味だとしても、同じことを考えると思う。
でも余裕資金がなければ、どこかで諦めることになる。遠征、ウェア・シューズ、レースエントリー——趣味にはお金がかかる。そして働けなくなったとき、あるいは働くことをやめたいと思ったとき、その趣味を維持できるだけの資産が自分にあるのかどうか。
自分は50歳に差し掛かる頃まで具体的な数字を把握していなかった。ねんきんネットで年金の見込額はわかる。でもそれだけで趣味に割くお金まで捻出できるかどうか。では積み立てをどれだけ続ければいいのか、どれだけの資金があれば好きなことを続けられるのか——その問いに答えてくれる計算ツールが、自分の条件に合った形で見つからなかった。なので作った。
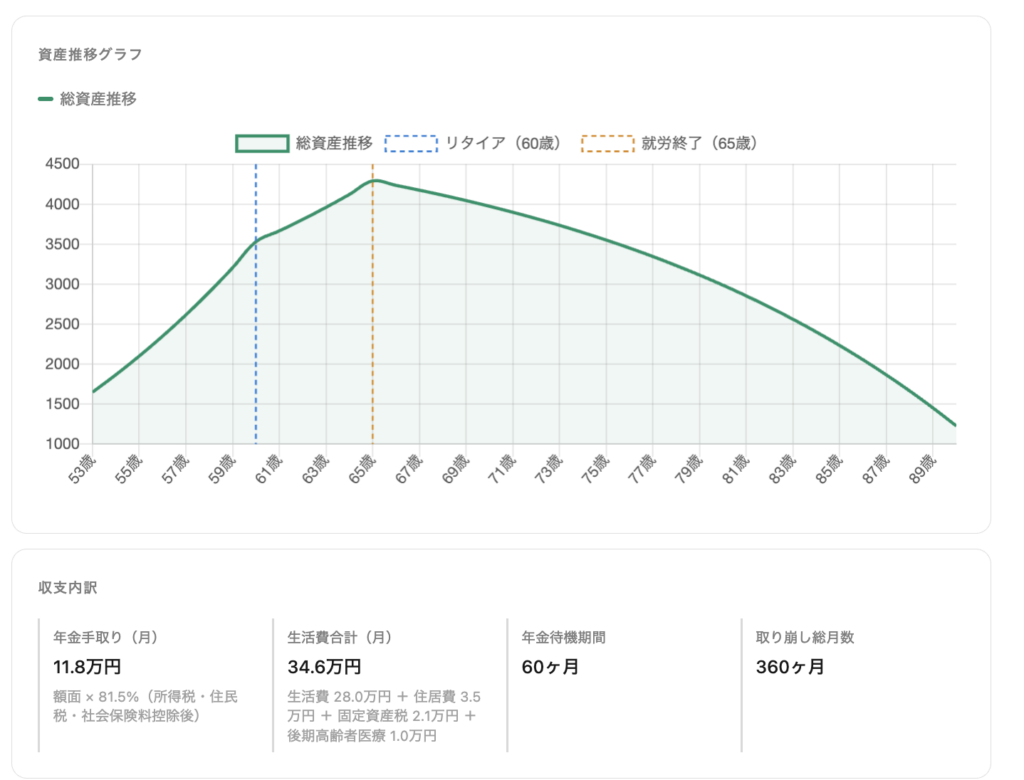
このシミュレータでできること
入力するのは以下の項目です。
- 現在の運用資産・現金
- 現在年齢・リタイア希望年齢・想定寿命
- 年間積立額と運用利率(積立期・取り崩し期)
- リタイア後の就労収入と期間(フリーランス継続・パートなど)
- 年金額・受給開始年齢
- 月々の支出(生活費・住居費・固定資産税・後期高齢者医療保険)
これらを入力すると、資産推移グラフと想定寿命時点での過不足額がリアルタイムで表示されます。スライダーを動かすたびに即座に再計算されるので、「年間積立を10万円増やすと何年延命するか」「年金受給を70歳まで繰り下げると資産推移がどう変わるか」といった感度分析をその場で試せます。
2つのモード:国民年金と厚生年金
画面上部のトグルで切り替えられます。
国民年金モード(フリーランス・自営業者向け)は年金を1本で入力します。ねんきんネットの試算値をそのまま使えます。
厚生年金モード(会社員向け)は本人分と配偶者分を別々に入力できます。共働き・片働き・単身など、世帯構成に合わせて調整してください。
計算の考え方
3つのフェーズで資産を追います。
- 積立期(現在〜59歳):毎年の積立と複利運用
- セミリタイア期(60歳〜リタイア年齢):積立は止め、運用のみ継続
- 取り崩し期(リタイア後〜想定寿命):月次で取り崩し計算。就労収入・年金収入を差し引いた不足分だけを資産から引き落とす
取り崩し期も資産はインデックスファンドで運用継続する想定です。年金の手取りは額面の81.5%で計算しています(所得税・住民税・社会保険料の一般的な控除率)。
入力データはどこにも送信されません
入力値はブラウザのローカルストレージにのみ保存され、外部サーバには一切送信されません。閉じても次回アクセス時に前回の値が復元されます。
使い方のヒント
まずデフォルト値のまま結果を見てみてください。そのあと自分の数字に置き換えていくのが一番手軽な使い方です。
年金額はねんきんネット(日本年金機構)で試算できます。自分の加入実績に基づいた数字が出るので、デフォルト値より精度が上がります。
運用利率のデフォルトは5%に設定しています。MSCI ACWI(全世界株式)の長期実績は約8%(USD建て)ですが、円安効果・コストを差し引いた保守的な想定値です。悲観的に見たければ3〜4%、楽観的に見たければ6〜7%で試してみてください。
注意事項
本シミュレータは一般的な情報提供を目的としており、投資・税務・法律に関する専門的なアドバイスではありません。計算結果は入力値に基づく試算であり、将来の資産額・年金額・運用利回りを保証するものではありません。実際の資産計画はファイナンシャルプランナー等の専門家にご相談ください。